
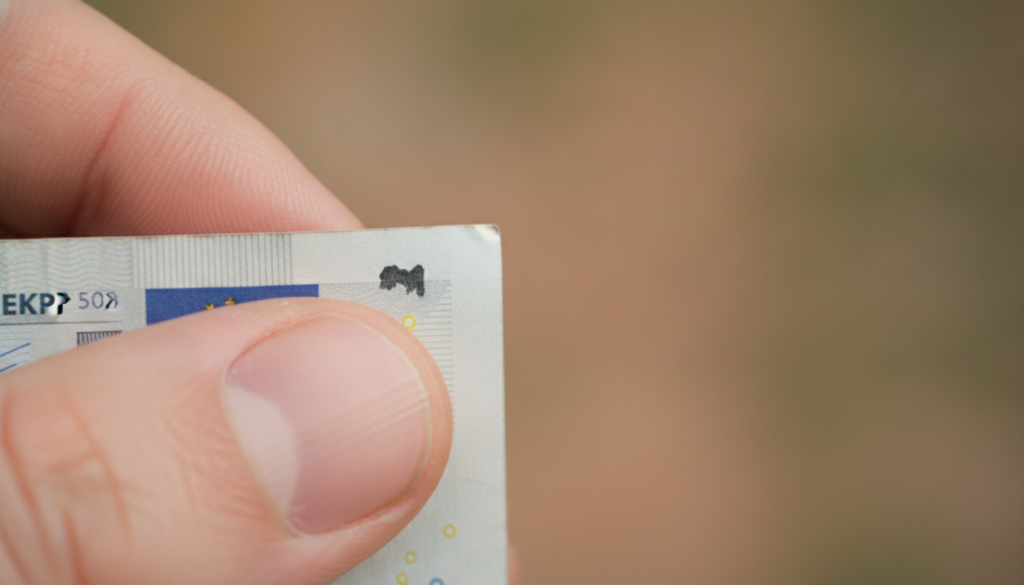
Un billet de banque qui porte une trace d’encre noire suscite toujours une même réaction : la méfiance. Ce réflexe n’est pas irrationnel, car la monnaie fiduciaire reste un pilier de confiance dans nos échanges quotidiens, que ce soit chez le boulanger, sur un marché ou lors d’un virement de main à main entre particuliers. Pourtant, derrière une simple tache noire se cachent des réalités très différentes : un stylo qui a fui dans un portefeuille, un dispositif de sécurité déclenché après un vol, ou encore une annotation laissée volontairement par un professionnel de banque lors d’un comptage. Comprendre l’origine de ces billets annotés permet d’éviter des situations embarrassantes, voire des pertes financières. En France, la question revient régulièrement chez les commerçants comme chez les particuliers, notamment depuis le renforcement des dispositifs anti-vol dans les commerces et les transports de fonds. Ce guide détaille les causes possibles, les règles de validité fixées par les autorités monétaires, les risques juridiques encourus et les gestes simples à adopter pour sécuriser vos transactions en espèces.
Pourquoi un billet peut-il porter une trace d’encre noire
Avant de s’inquiéter, il convient d’identifier la source du marquage. Un billet marqué au feutre noir ne relève pas systématiquement d’une fraude ou d’une dégradation volontaire. Trois grandes familles de causes expliquent la quasi-totalité des cas rencontrés dans la vie courante, et chacune appelle une réaction différente de la part de celui qui détient le billet.
Le premier cas, le plus fréquent, reste l’accident domestique. Un stylo mal refermé, glissé au fond d’un portefeuille avec des billets, finit par tacher la surface du papier. La marque obtenue est alors irrégulière, souvent localisée sur un coin ou un bord, et de faible intensité. Une lectrice du blog, Sophie, a ainsi vu un billet légèrement maculé accepté sans problème lors d’un achat en épicerie, simplement parce que le filigrane et la bande holographique restaient parfaitement visibles malgré la tache.
Dispositifs anti-vol : quand l’encre devient un signal d’alarme
Le second cas, nettement plus sérieux, concerne les systèmes de sécurité intégrés aux distributeurs automatiques et aux valises de transport de fonds. Lorsqu’une tentative de vol est détectée, ces dispositifs libèrent une encre indélébile qui recouvre plusieurs billets d’un coup, de façon dense et uniforme. Cette signature visuelle permet aux forces de l’ordre d’identifier immédiatement des fonds volés, ce qui rend ces billets inutilisables et suspects aux yeux de n’importe quel commerçant ou établissement bancaire. Détenir un billet marqué de cette manière expose à un risque réel : confiscation, questions des autorités, voire une enquête si l’origine du billet ne peut être justifiée. La légalité de la détention dépend alors entièrement de la bonne foi et de la capacité à retracer la provenance de l’argent.
Le troisième cas, plus anodin, correspond à l’annotation professionnelle. Dans les agences bancaires, certains employés utilisent des stylos spécifiques pour tracer un petit trait ou un point discret sur un coin du billet, afin de faciliter le comptage de liasses importantes. Julien, consultant financier, rappelle que cette pratique est parfaitement intégrée aux procédures internes des banques et ne remet jamais en cause l’authenticité du billet concerné.
Ce classement des origines aide déjà à relativiser une découverte inquiétante. Reste à savoir comment la loi encadre concrètement la validité de ces billets marqués, et quels critères techniques permettent de trancher entre un incident sans gravité et un billet à écarter immédiatement.
Validité, vérification et cadre légal des billets marqués
La Banque Centrale Européenne fixe des règles précises pour déterminer si un billet reste utilisable malgré une altération visuelle. Deux critères principaux gouvernent cette évaluation : la préservation des éléments de sécurité essentiels et le pourcentage de surface intacte. Concrètement, un billet conserve sa validité tant que le filigrane, l’hologramme, le relief tactile et la bande métallisée restent identifiables, et à condition qu’au moins la moitié de sa surface demeure exploitable pour un contrôle d’authenticité.
Cette règle explique pourquoi un billet portant une petite tache sur un coin circule sans difficulté, alors qu’un billet recouvert d’une épaisse couche d’encre issue d’un dispositif anti-vol est rejeté dès le premier examen. Les commerçants conservent d’ailleurs un droit de refus lorsqu’un billet leur paraît douteux, une prérogative qui protège leur activité contre la contrefaçon et la circulation de fonds volés. Franck, gérant d’un commerce de proximité, estime recevoir des billets présentant des marquages inhabituels dans environ six pour cent des transactions en espèces. Il privilégie systématiquement une vérification transparente plutôt qu’un refus abrupt, ce qui limite les tensions avec la clientèle.
Les méthodes de reconnaissance billet accessibles à tous
Plusieurs indices simples permettent d’affiner son jugement sans matériel spécialisé. La couleur et la répartition de la marque donnent une première indication : une encre noire uniforme qui semble avoir coulé sur plusieurs billets à la fois évoque fortement un dispositif de sécurité déclenché. À l’inverse, un tracé fin, isolé sur un coin, correspond généralement à une annotation de comptage sans conséquence.
L’inspection tactile complète utilement cette première approche. Le papier authentique conserve un relief perceptible au bout des doigts sur les chiffres et certaines inscriptions, un filigrane visible par transparence, et un fil de sécurité qui traverse le billet. L’hologramme, quant à lui, change d’aspect selon l’angle d’observation. Ces éléments doivent rester détectables même en présence d’une trace d’encre, sans quoi la prudence s’impose.
Les stylos détecteurs, largement répandus dans les commerces, réagissent à l’amidon présent dans le papier classique. Ils restent utiles pour écarter rapidement une contrefaçon grossière, mais ne suffisent pas toujours à juger un billet marqué par un système anti-vol. Les lampes ultraviolettes offrent un complément plus fiable, en révélant des éléments fluorescents invisibles à l’œil nu sur un billet authentique. En cas de doute persistant, la vérification la plus sûre reste celle réalisée par une banque, capable de transmettre le billet à la Banque de France pour une expertise approfondie et gratuite.
| Type de marque | Origine probable | Validité du billet | Action recommandée |
|---|---|---|---|
| Petite tache irrégulière | Stylo accidentel | Valable | Utiliser normalement |
| Encre noire uniforme et étendue | Dispositif anti-vol | Suspect | Consulter la banque immédiatement |
| Trait fin ou point sur un coin | Comptage manuel | Valable | Utiliser normalement |
| Taches multiples sur de larges zones | Origine douteuse | À vérifier | Échange en agence bancaire conseillé |
Ce tableau synthétise l’essentiel : la nature et l’étendue de la marque orientent directement la décision à prendre. Reste maintenant à examiner les conséquences concrètes d’une mauvaise gestion de ces billets, ainsi que les gestes de prévention à adopter pour ne plus jamais se retrouver démuni face à un billet marqué.
Risques encourus et bonnes pratiques pour sécuriser ses espèces
Utiliser un billet marqué sans discernement peut exposer à des complications que beaucoup sous-estiment. Sur le plan administratif, un contrôle inopiné peut aboutir à une confiscation temporaire du billet, le temps de vérifier sa provenance. Cette procédure, bien que rarement suivie de poursuites lorsque la bonne foi est établie, impose souvent des justificatifs et des démarches qui peuvent s’avérer chronophages.
Le cadre pénal, lui, ne laisse aucune place à l’ambiguïté lorsque l’usage d’un billet frauduleux est délibéré. La loi sanctionne sévèrement la mise en circulation consciente de billets volés ou contrefaits, avec des amendes conséquentes et des peines d’emprisonnement possibles. Cette sévérité vise à préserver la confiance collective dans le système monétaire, un enjeu qui dépasse largement le cas individuel d’un billet taché. Au-delà de l’aspect juridique, la multiplication de billets suspects en circulation impose aussi une vigilance accrue aux commerçants et aux banques, ce qui peut ralentir certaines transactions et fragiliser la fluidité des paiements en espèces.
Face à ces enjeux, quelques réflexes simples permettent de limiter les mauvaises surprises et de protéger efficacement ses espèces au quotidien :
- Isoler les stylos et feutres des compartiments contenant des billets dans un portefeuille
- Privilégier un portefeuille avec des compartiments hermétiques pour l’argent liquide
- Éviter de plier excessivement les billets et les manipuler avec des mains propres et sèches
- Vérifier régulièrement l’état des stylos utilisés au quotidien pour prévenir les fuites
- Compter ses billets dans un environnement bien éclairé, surtout lors de transactions importantes
Lorsque le doute subsiste malgré ces précautions, la démarche la plus sûre consiste à se rendre directement en agence avec le billet concerné et une pièce d’identité. L’établissement procède alors à un examen approfondi et, si nécessaire, transmet le billet à la Banque de France pour une expertise complémentaire, un service gratuit et accessible à tout détenteur de bonne foi. Il faut néanmoins résister à la tentation d’effacer soi-même une marque suspecte avec un produit chimique : ce geste endommage irrémédiablement les dispositifs de sécurité et complique davantage la situation plutôt que de la résoudre.
Ces bonnes pratiques, simples à mettre en œuvre, transforment une source d’inquiétude en une gestion sereine de ses espèces. Elles rappellent aussi que la prévention reste la meilleure alliée contre les tracas liés à un billet marqué, bien avant toute procédure de vérification ou d’échange. Pour approfondir la gestion de vos moyens de paiement au quotidien, il peut être utile de consulter également nos articles dédiés au prélèvement européen ou à la gestion des chèques en ligne, deux sujets qui complètent utilement la maîtrise de vos opérations financières courantes.

